Contrats et garanties
Mutuelle du Soleil : site officiel, offres et contacts
Découvrez la mutuelle du soleil : identité, garanties, devis, avis, espace adhérent et contacts pour bien choisir votre complémentaire santé.
8 min de lecture
4,8sur 5431 votes
- 4Klecteurs
- 12en ce moment
- 106partages
Notre avis
Mutuelles du Soleil
4,0 sur 5
Mutuelles du Soleil séduit par son réseau d'agences et son tiers payant, mais les avis contrastés et l'opacité tarifaire invitent à comparer attentivement les garanties avant de souscrire.
Les points positifs
- Mutuelle à but non lucratif
- Réseau de 22 agences locales
- Tiers payant sur de nombreux actes
- Espace adhérent centralise remboursements et documents
- Accompagnement en agence salué par certains adhérents
Les points négatifs
- Avis clients contrastés sur le service client
- Délais de traitement jugés longs par des adhérents
- Tarifs non affichés publiquement de façon systématique
- Désaccords possibles sur prélèvements et garanties
Le nom circule beaucoup dans le Sud-Est, souvent cité pour son réseau d’agences plutôt que pour ses campagnes publicitaires. Derrière l’appellation commerciale, il faut distinguer le groupe, ses entités juridiques et les contrats réellement commercialisés, car c’est cette distinction qui détermine qui rembourse quoi et à quel interlocuteur s’adresser en cas de litige.
Mutuelle du Soleil : identité, histoire et zone de présence
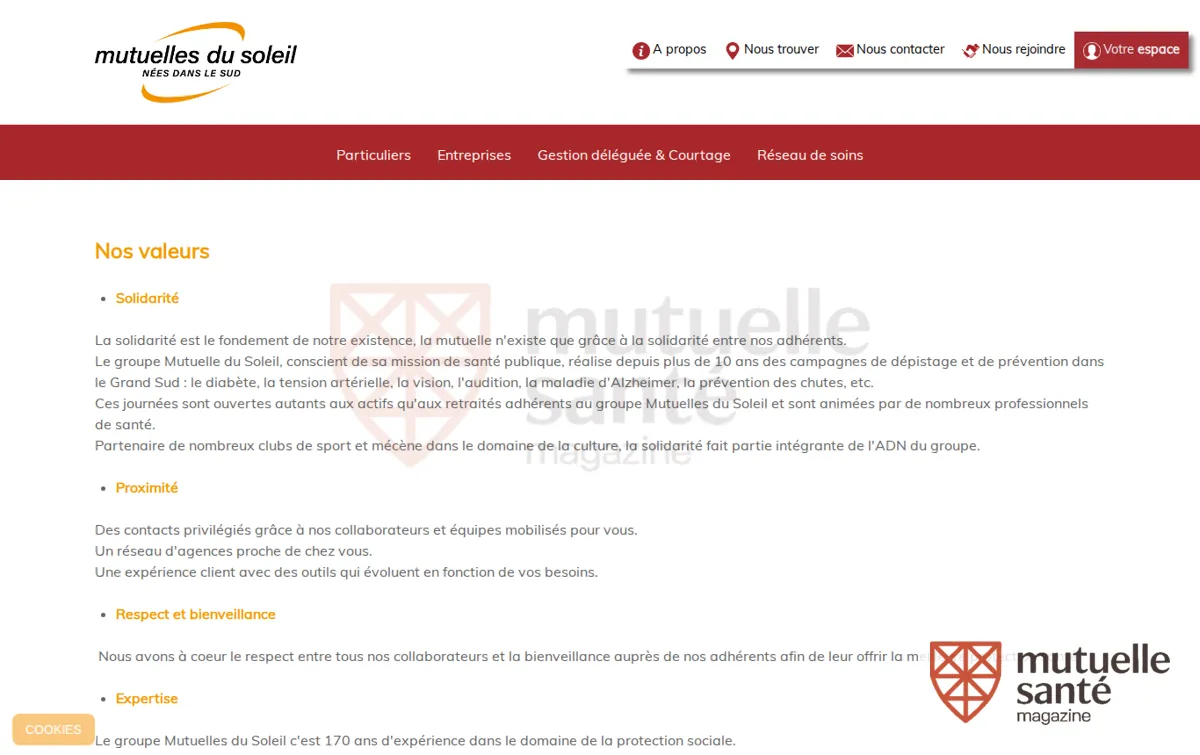
Mutuelles du Soleil est une mutuelle complémentaire santé, c’est-à-dire un organisme sans actionnaires dont les adhérents sont sociétaires. Elle relève de l’économie sociale et solidaire. Son siège social est domicilié à Nice, au 36 avenue Maréchal Foch, et l’unité légale est enregistrée dans le secteur des autres assurances. En 2023, la structure était classée petite ou moyenne entreprise et comptait entre 200 et 249 salariés.
L’histoire de la marque est celle d’un empilement de sociétés de secours mutuel locales. Les sources disponibles divergent sur la date de création : certaines évoquent 1940, d’autres mettent en avant une expérience bien plus longue, présentée comme proche de deux siècles. Ce qui est établi, c’est la fusion de MCM et de Mutalpes en 2004, qui donne naissance au groupe sous sa forme actuelle, suivie d’autres rapprochements et partenariats qui ont élargi son rayonnement au-delà de la région PACA.
Le réseau physique constitue l’argument le plus mis en avant par la direction. En octobre 2025, celle-ci évoquait 22 agences au service des adhérents sur huit départements en région PACA, dans le Gard et dans l’Hérault, en insistant sur le maintien d’un réseau d’agences là où beaucoup d’acteurs ont tout basculé en ligne. D’autres décomptes parlent de neuf départements. Cet écart invite à vérifier la présence d’un point de vente proche avant de souscrire, puisque tout le discours de la marque repose sur cette proximité revendiquée.
Garanties d’une mutuelle complémentaire santé : particuliers, professionnels et collectifs
Les contrats couvrent les postes classiques d’une complémentaire santé : soins courants, optique, dentaire, hospitalisation, parfois prévention ou médecines complémentaires. Les niveaux de couverture varient selon la formule retenue, et c’est la grille contractuelle, et non la plaquette commerciale, qui indique les plafonds, les pourcentages et les forfaits applicables poste par poste.
Un point revient régulièrement dans les documents de la marque : le tiers payant sur de nombreux actes, notamment les médicaments prescrits et les examens de laboratoire. Concrètement, l’adhérent n’avance pas toujours la part complémentaire chez le professionnel de santé. Le périmètre exact dépend du contrat signé et du praticien consulté, ce qui justifie de le faire confirmer avant de s’engager plutôt que de le supposer.
Deux offres distinctes coexistent : une pour les particuliers et une pour les professionnels, cette seconde visant notamment les travailleurs indépendants et les petites structures. Côté salariés, la question de savoir s’il faut garder ou non une mutuelle collective d’entreprise se pose souvent au moment d’un changement d’employeur, et le maintien des droits après la rupture du contrat de travail obéit à des règles précises. Deux articles du site détaillent ces situations : garder ou non une mutuelle collective d’entreprise et les vérifications utiles sur la portabilité après la fin d’un contrat de travail.
Demande de devis et lecture des cotisations
Le site officiel propose un formulaire de demande de devis ainsi qu’une prise de rendez-vous avec un conseiller. Les tarifs ne sont pas affichés publiquement de façon systématique, ce qui est courant dans le secteur : la cotisation dépend de l’âge des membres du foyer, de sa composition, du département de résidence et du niveau de garantie choisi. Un même contrat peut donc afficher des écarts importants d’un dossier à l’autre.
Comparer deux devis sur la seule cotisation mène souvent à une erreur de jugement. La bonne méthode consiste à lister les dépenses de santé réellement engagées par le foyer sur les douze derniers mois, puis à regarder ce que chaque contrat rembourse sur ces postes précis. Pour éviter les pièges de lecture, mieux vaut savoir lire une table de garanties sans se tromper avant de comparer les montants.
Quelques repères de méthode restent valables quel que soit l’assureur :
- Vérifier les forfaits optique et dentaire, postes où les restes à charge grimpent vite.
- Contrôler les plafonds hospitalisation et la couverture de la chambre particulière.
- Repérer les délais de carence, qui pèsent surtout la première année.
- Lire la liste des exclusions plutôt que la liste des garanties.
- Noter la date d’effet du contrat et les conditions de résiliation.
Un écart de quelques euros par mois peut correspondre à plusieurs centaines d’euros de reste à charge annuel si les postes mal couverts sont justement ceux que le foyer consomme le plus.
Avis clients et réputation : ce que montrent les retours d’expérience
Les avis publiés sur les plateformes spécialisées sont contrastés. Une partie des adhérents salue la qualité des remboursements et l’accompagnement reçu en agence. D’autres signalent des difficultés avec le service client, des délais de traitement jugés longs ou des désaccords sur des prélèvements. Ce mélange n’a rien d’exceptionnel dans le secteur, mais il porte sur des points sensibles, notamment l’argent et la gestion administrative.
La lecture utile consiste à trier les avis par nature de problème. Un litige de recouvrement ou une relance restée sans réponse ne dit pas la même chose qu’un désaccord sur une garantie mal comprise au moment de la souscription. Le premier cas renvoie à la qualité du service, le second à la clarté du conseil initial. Si l’accumulation de griefs devient le motif principal d’un changement, il reste prudent de changer de mutuelle sans perdre de garanties plutôt que de résilier dans l’urgence.
Aucun avis isolé ne permet de conclure sur un organisme de plusieurs centaines de salariés. En revanche, la répétition d’un même reproche sur plusieurs années constitue un signal à prendre au sérieux, et il est légitime de poser la question directement en agence avant de signer un contrat.
Remboursements, espace adhérent et services santé MySantéclair
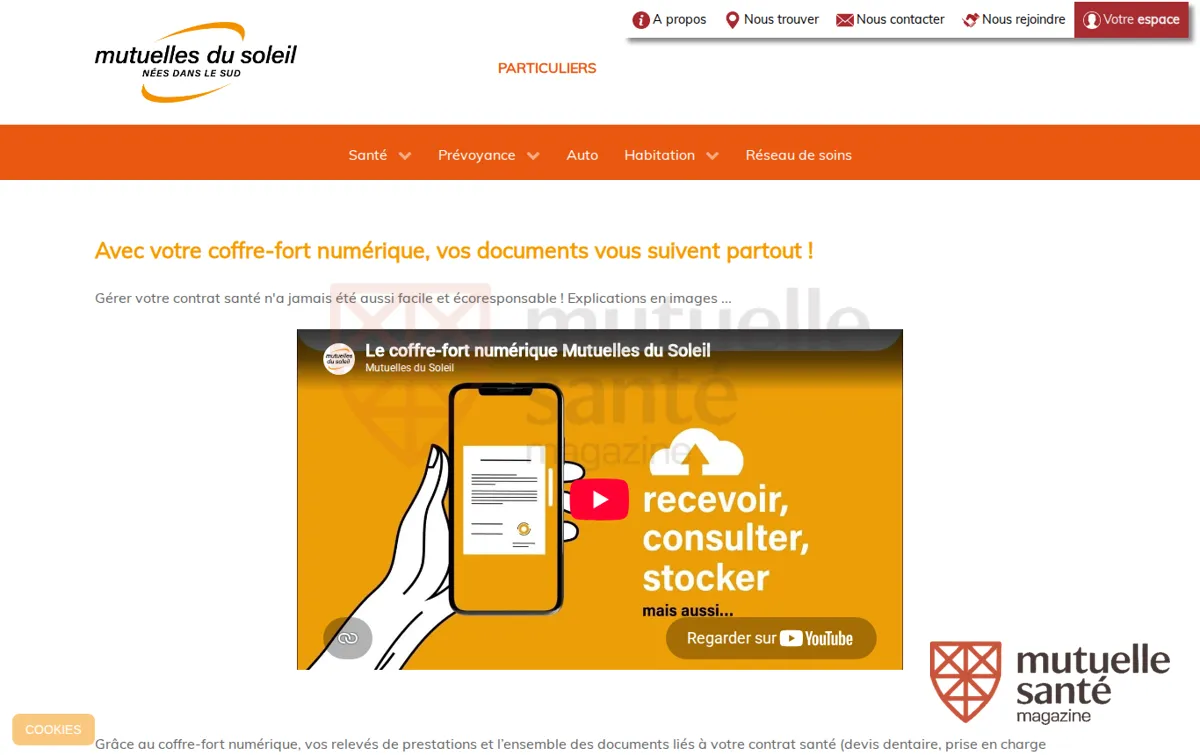
L’espace adhérent du site officiel centralise les remboursements, les attestations et les documents contractuels. La marque met également en avant un coffre-fort numérique destiné à conserver les pièces justificatives et les documents personnels au même endroit, ce qui évite de rechercher une facture plusieurs mois après un soin.
À lire aussi
Les contrats intégrés au dispositif MySantéclair ouvrent accès à une vingtaine de services santé, dont la téléconsultation médicale à distance, présentée comme disponible 24 heures sur 24 et 7 jours sur 7, en France comme à l’étranger, sous réserve d’éligibilité au contrat. Des médecins généralistes, des spécialistes, des diététiciens et des psychologues peuvent être joints, avec la possibilité d’obtenir une ordonnance immédiate lorsque la situation le justifie.
Ces services complètent le parcours de soins mais ne remplacent pas les garanties du contrat. Ils ne modifient ni les plafonds ni les taux de remboursement, et leur accès dépend de la formule souscrite. Pour les projets familiaux, mieux vaut vérifier en amont les garanties à vérifier en cas de grossesse, car les besoins en échographies, analyses et suivi changent nettement sur une année.
Agences, rendez-vous conseiller et contacts
Le siège est installé à Nice, et l’agence historique de la ville est référencée au 32 rue Pastorelli, dans le centre. Les horaires, les coordonnées et les avis des autres points de vente se consultent sur le site officiel, qui propose aussi la prise de rendez-vous avec un conseiller. Sur les cartes en ligne, les fiches d’agence affichent généralement les photos du quartier, le plan d’accès et les informations pratiques.
Trois canaux coexistent pour un premier contact : le formulaire de devis en ligne, le rendez-vous en agence et l’espace adhérent pour les démarches courantes. Le programme de fidélité de la marque s’adresse aux adhérents de longue date ; ses conditions précises ne figurent pas toujours en détail dans les pages publiques, ce qui justifie de les faire expliquer par un conseiller avant de compter sur ses avantages.
Points forts et limites de Mutuelles du Soleil
| Points forts | Limites |
|---|---|
| Réseau d’agences dense en PACA, dans le Gard et l’Hérault | Présence limitée en dehors de ces départements |
| Statut mutualiste à but non lucratif, adhérents sociétaires | Tarifs non affichés publiquement, devis indispensable |
| Tiers payant sur de nombreux actes, dont médicaments et analyses | Périmètre variable selon le contrat et le professionnel |
| Services santé MySantéclair, dont la téléconsultation | Éligibilité soumise à la formule souscrite |
| Espace adhérent et coffre-fort numérique | Avis clients contrastés sur le service client |
| Ancienneté et ancrage territorial revendiqués | Date de création présentée de façon variable selon les sources |
Positionnement face aux autres mutuelles et profils concernés
Sur le marché français, Mutuelles du Soleil se situe du côté des mutuelles régionales à réseau physique, face aux assureurs nationaux sans agence et aux comparateurs en ligne. Son argument n’est pas la cotisation la plus basse du marché mais l’accompagnement de proximité, avec des conseillers identifiés et des points de vente où se rendre. Ce positionnement a un coût, et il se retrouve rarement en tête des classements de prix.
Pour un habitant de la région PACA, du Gard ou de l’Hérault qui souhaite pouvoir pousser une porte et parler à quelqu’un en cas de litige, cette logique a du sens. Pour un assuré très mobile, qui gère tout en ligne et cherche uniquement la cotisation la plus basse, l’avantage de proximité pèse moins lourd, et une comparaison élargie à d’autres organismes devient nécessaire.
Le bon réflexe reste identique dans les deux cas : demander un devis chiffré, le confronter à au moins deux autres offres comparables, et vérifier la présence d’une agence proche avant de s’engager sur plusieurs années.
Peut-on consulter les tarifs sur le site officiel sans demander de devis ?
Non, les cotisations ne sont pas publiées de manière systématique. Le montant dépend de l’âge, de la composition du foyer, du département et du niveau de garantie. Il faut donc passer par le formulaire de devis ou par un rendez-vous avec un conseiller pour obtenir un chiffrage exploitable.
Que faire si une relance au service client reste sans réponse ?
Il est utile de conserver une trace écrite de chaque échange, avec la date et le motif. Une réclamation formelle adressée par courrier ou via l’espace adhérent, puis une saisine du médiateur compétent en cas d’échec, constituent les étapes habituelles. Le recours au médiateur suppose d’avoir d’abord épuisé les démarches auprès de l’organisme.
Un salarié peut-il refuser le contrat collectif obligatoire de son employeur ?
La dispense d’adhésion existe, mais uniquement dans des cas limités prévus par la réglementation, par exemple dans certaines situations de couverture individuelle déjà en place ou de très bas revenus. Les conditions exactes doivent être vérifiées auprès du service ressources humaines, car elles évoluent et dépendent du contrat collectif applicable.
Le tiers payant s’applique-t-il chez tous les professionnels de santé ?
Non. Le tiers payant dépend à la fois du contrat souscrit et de l’équipement du professionnel consulté. Les pharmacies et les laboratoires d’analyses le pratiquent largement, mais ce n’est pas systématique partout. Le plus simple est de demander confirmation avant la consultation ou l’achat.
Comment savoir si un contrat Mutuelles du Soleil intègre MySantéclair ?
L’accès aux services MySantéclair est prévu dans les contrats santé éligibles, sous réserve de conditions. La réponse figure dans les conditions générales du contrat ou peut être confirmée par un conseiller. L’accès se fait ensuite depuis l’application mobile de la mutuelle ou depuis l’espace adhérent du site officiel.
L’auteur
Rédactrice en chef
Je décortique les tableaux de garanties et les notices contractuelles depuis une dizaine d’années pour en tirer des explications lisibles. Mon travail consiste à chiffrer les restes à charge avant de les raconter.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5431 votes
Commentaires
Soyez le premier à réagir.